Más de 5.000 euros de brecha salarial: cómo pasar del dato al análisis de empresa
La transparencia salarial exige datos comparables, una valoración objetiva de los puestos y criterios retributivos que se puedan explicar. Analizamos cómo abordar ese trabajo desde la empresa, el despacho y la asesoría.
Las mujeres percibieron en España un salario medio bruto anual de 26.904,90 euros, frente a los 32.057,55 euros de los hombres. La diferencia asciende a 5.152,65 euros anuales, según la Encuesta Anual de Estructura Salarial del INE correspondiente a 2024, publicada el 28 de mayo de 2026. Fuente: INE.
La noticia publicada por Diario Jurídico conecta este dato con el debate sobre transparencia retributiva celebrado en Laborium, el XXVI Congreso de ASNALA, del 22 al 24 de octubre de 2026 en León. La cuestión afecta directamente a quienes asesoran a empresas: cómo identificar las diferencias, analizar sus causas y documentar las decisiones salariales. Noticia de Diario Jurídico.
El reto técnico comienza cuando se baja del dato nacional a la realidad de una organización. Un porcentaje necesita un contexto: qué personas incluye, qué conceptos suma, qué periodo cubre y qué trabajos compara.
Esa será también una conversación útil para despachos y asesorías en Accountex: cómo transformar la información disponible en un análisis retributivo que permita actuar.
Ilustración conceptual creada para este artículo.
Qué significa la brecha de 5.152,65 euros
Si se toma el salario medio masculino como referencia, la diferencia equivale aproximadamente al 16,07 %. Es un cálculo propio sobre los datos del INE:
(32.057,55 − 26.904,90) / 32.057,55 × 100 = 16,07 %
Este indicador describe una diferencia entre medias anuales agregadas. No compara directamente a mujeres y hombres que realizan el mismo trabajo. Tampoco es una medida de brecha por hora trabajada.
La distribución entre ocupaciones, la jornada y otras características laborales influyen en el resultado. El propio INE señala la necesidad de considerar estas variables al interpretar los datos. INE: resultados y notas de interpretación.
Para una empresa, la consecuencia práctica es clara: conviene analizar tanto la brecha global como las diferencias dentro de grupos comparables. Una media equilibrada puede coexistir con desigualdades entre puestos o conceptos concretos.
La media se obtiene sumando importes y dividiendo por el número de personas. La mediana identifica el valor central de la distribución ordenada. Cuando hay un número par de valores, se calcula la media de los dos centrales.
Conviene revisar ambas medidas, junto con el tamaño y la composición de cada grupo, para evitar conclusiones apoyadas en una sola cifra.
Registro retributivo, valoración de puestos y auditoría: tres funciones diferentes
La normativa española ya contempla instrumentos de transparencia e igualdad retributiva. Cada uno responde a una pregunta distinta:
Instrumento | Pregunta principal | Contenido esencial |
Registro retributivo | ¿Qué se ha percibido? | Medias y medianas de importes efectivos, por sexo y clasificación aplicable, con desglose de conceptos. |
Valoración de puestos | ¿Qué trabajos tienen igual valor? | Evaluación de funciones, requisitos y condiciones, mediante factores objetivos. |
Auditoría retributiva | ¿Cómo funciona el sistema y qué necesita corregirse? | Diagnóstico, análisis de causas y un plan de actuación con seguimiento. |
El registro alcanza a todas las empresas comprendidas en el ámbito del RD 902/2020. Incluye la plantilla, también personal directivo y altos cargos. Su periodo de referencia es, con carácter general, el año natural.
Las empresas que elaboran un plan de igualdad deben incorporar una auditoría. En sus registros se añaden las agrupaciones de trabajos de igual valor, aunque atraviesen distintas categorías profesionales. RD 902/2020, artículos 2 y 5 a 8.
El plan de igualdad es obligatorio, con carácter general, a partir de 50 personas trabajadoras. También existen otros supuestos, como los previstos por convenio colectivo. El tamaño de plantilla debe calcularse conforme a las reglas aplicables. RD 901/2020, artículos 2 y 3.
Cómo construir una base de datos que permita comparar
Antes de interpretar una brecha, conviene establecer un procedimiento de preparación y validación. Proponemos cinco controles de trabajo.
1. Delimitar empresa, periodo y población
El análisis debe identificar la entidad empleadora, los centros incluidos y las fechas de referencia. En un grupo empresarial, una tabla consolidada puede ocultar diferencias entre sociedades.
También hay que aclarar cómo se registran altas, bajas y cambios contractuales. Una persona que cambia de puesto durante el año no debería aparecer duplicada por un error de importación ni perder su historial.
2. Conservar el significado de cada concepto
Salario base, antigüedad, disponibilidad, incentivos, retribución en especie y percepciones extrasalariales requieren identificación y tratamiento adecuados.
Un diccionario de conceptos debe explicar qué significa cada código de nómina, cuándo se devenga y quién puede percibirlo. Si dos centros utilizan nombres distintos para el mismo concepto, la equivalencia debe documentarse antes de agruparlos.
3. Separar importes efectivos y equiparados
Los importes efectivos son las cantidades realmente percibidas. Los equiparados son cálculos adicionales que facilitan determinadas comparaciones, por ejemplo, teniendo en cuenta la jornada o el tiempo de prestación de servicios.
La normalización lleva un importe a una jornada de referencia. La anualización lo proyecta a un periodo anual comparable, cuando procede. Es necesario determinar qué conceptos admiten cada operación y cómo tratar los cambios contractuales.
La herramienta oficial distingue conjuntos y reglas de cálculo para efectivos y equiparados. Por eso hay que documentar las situaciones incluidas, además de los factores aplicados. Un importe equiparado no es un salario cobrado y no sustituye los datos efectivos del registro. Herramienta oficial de registro retributivo y guía de uso.
4. Conciliar y resolver incidencias
La conciliación consiste en comprobar que los datos del análisis encajan con sus fuentes. Hay que revisar personas incluidas, importes, conceptos y periodos, explicando las diferencias de criterio entre documentos.
La guía oficial de auditorías propone contrastes con nóminas, información fiscal y contabilidad. Las incidencias detectadas necesitan una respuesta documentada antes de interpretar resultados. Guía técnica de auditorías retributivas.
5. Hacer reproducible el análisis
Una persona que revise el trabajo debería poder reconstruir cómo se obtuvo cada cifra. Conviene conservar la versión de origen, las correcciones, las reglas de agrupación y las fórmulas utilizadas.
Recomendamos identificar a las personas mediante códigos internos en los archivos de trabajo, limitar los campos al objetivo del encargo y acordar quién accede a cada documento.
La representación legal de la plantilla debe ser consultada al menos diez días antes de elaborar o modificar el registro. Esa consulta debe incorporarse al calendario del trabajo. RD 902/2020, artículo 5.6.
Trabajos de igual valor: comparar el contenido del puesto
La valoración de puestos analiza el trabajo, sus exigencias y sus condiciones. No evalúa el rendimiento individual de quien lo ocupa. Dos denominaciones distintas pueden corresponder a trabajos de igual valor; compartir una categoría tampoco sustituye el análisis de sus funciones reales.
Una metodología consistente debe recoger las exigencias relevantes del puesto y aplicar criterios homogéneos. Entre ellas pueden estar la formación necesaria, la responsabilidad, el esfuerzo físico, mental o emocional y las condiciones laborales.
También conviene revisar si se infravaloran habilidades de atención, comunicación, cuidado o resolución de conflictos. La guía oficial de valoración incorpora estos elementos y ofrece un procedimiento voluntario para evaluar puestos con perspectiva de género. Guía oficial de valoración de puestos.
Como control práctico, cada puntuación debería tener una explicación vinculada al contenido del puesto. Copiar el salario actual como referencia de su valor produciría un razonamiento circular: la estructura que se quiere examinar terminaría justificándose a sí misma.
Un ejemplo: una brecha total del 4,55 % y del 50 % en el variable
Ejemplo ficticio con finalidad explicativa. Supongamos un grupo de puestos de igual valor, con un año completo y jornadas comparables. Estas son las retribuciones medias por persona:
Concepto anual | Mujeres | Hombres |
Salario base | 30.000 € | 30.000 € |
Retribución variable | 1.500 € | 3.000 € |
Total | 31.500 € | 33.000 € |
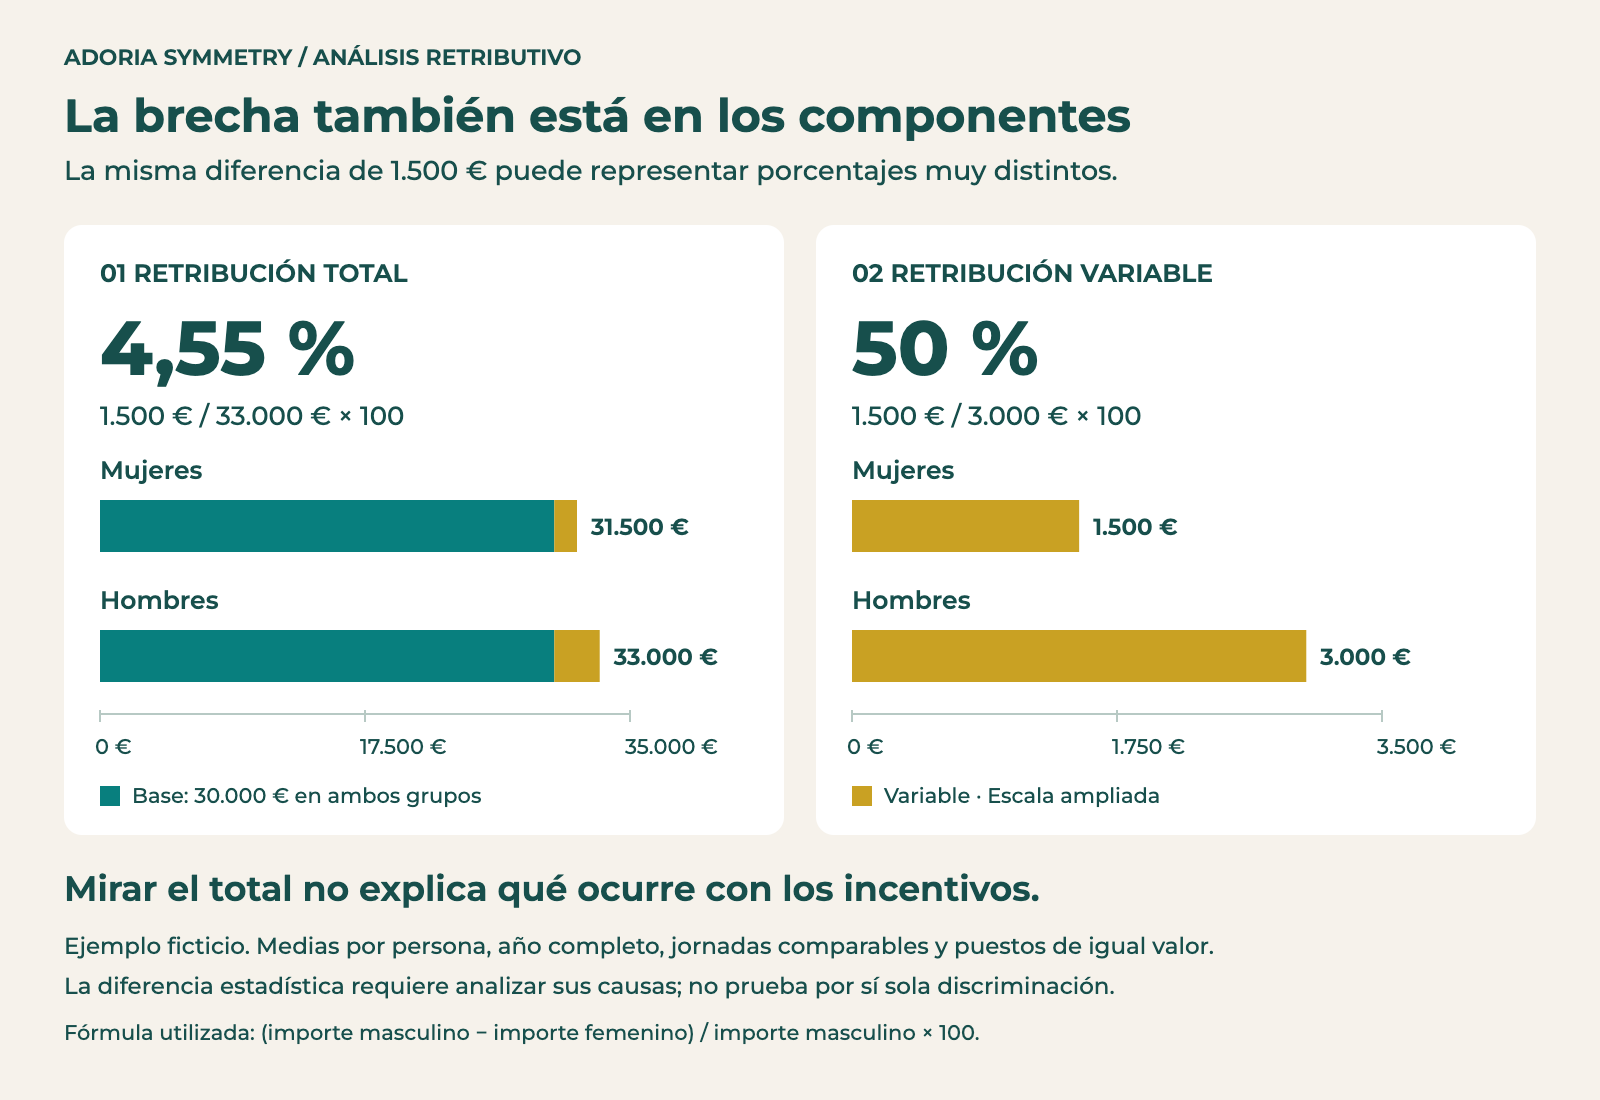
Ejemplo ficticio. Cada panel utiliza la escala indicada; los porcentajes toman el importe masculino como referencia.
La diferencia total es de 1.500 euros: al dividirla entre 33.000 euros, resulta un 4,55 %. En el componente variable, esos mismos 1.500 euros representan el 50 % de los 3.000 euros masculinos.
Mirar únicamente el total dejaría sin explicar una diferencia relevante en los incentivos. El siguiente paso sería revisar quién accede al variable, qué objetivos se asignan, cómo se evalúan y qué circunstancias afectan a su cobro.
Estos promedios no permiten concluir por sí solos que exista discriminación. Tampoco que el sistema sea correcto. El ejemplo muestra por qué es necesario analizar los conceptos por separado y contrastar sus reglas.
Explicar una diferencia exige revisar también su causa
Identificar una variable asociada a una brecha es un paso del análisis. Su justificación requiere examinar la regla y su aplicación.
Por ejemplo, constatar que un colectivo cobra menos variable porque accede menos a determinados proyectos abre nuevas preguntas. ¿Cómo se asignan esos proyectos? ¿Qué requisitos se utilizan? ¿Existen barreras en el acceso?
Lo mismo ocurre con las diferencias entre departamentos o niveles jerárquicos. La distribución de mujeres y hombres puede explicar parte del resultado estadístico, pero todavía conviene revisar los mecanismos de selección y promoción.
Para ordenar la revisión, puede utilizarse una ficha con cinco elementos: diferencia detectada, hipótesis, evidencia, conclusión y acción. Si falta evidencia, la hipótesis debe permanecer abierta.
Qué añade la Directiva europea de transparencia retributiva
La Directiva (UE) 2023/970 refuerza la información salarial en la contratación, el acceso a criterios retributivos y los derechos de información de la plantilla. Prevé comunicar la retribución inicial o su banda en el anuncio o por otro medio que permita una negociación informada. No establece una publicación general de nóminas identificadas por nombre.
El artículo 9 establece este calendario mínimo de informes:
Plantilla | Primer informe, a más tardar | Frecuencia |
250 o más personas | 7 de junio de 2027 | Anual |
150 a 249 personas | 7 de junio de 2027 | Cada tres años |
100 a 149 personas | 7 de junio de 2031 | Cada tres años |
Los Estados pueden extender la obligación a empresas menores.
Su artículo 10 contempla una evaluación conjunta con la representación de las personas trabajadoras. Se exige a los empleadores sujetos a esas obligaciones cuando concurren tres condiciones:
Diferencia media de al menos el 5 % entre mujeres y hombres en una categoría de trabajos iguales o de igual valor.
Falta de justificación mediante criterios objetivos y neutros respecto al género.
Falta de subsanación en los seis meses siguientes a presentar la información.
Ese 5 % no es una tolerancia de discriminación ni activa por sí solo una sanción. Directiva (UE) 2023/970, artículos 5 a 12.
Qué puede afirmarse sobre su aplicación en España
El plazo de transposición venció el 7 de junio de 2026. Directiva, artículo 34.
Esa fecha no convierte automáticamente todas las previsiones de una directiva en obligaciones directamente exigibles entre particulares. EUR-Lex: el efecto directo del Derecho de la Unión Europea.
Comprobación editorial a 2 de noviembre de 2026: el Ministerio de Trabajo mantiene publicado el proyecto de modificación del RD 902/2020 sometido a audiencia en agosto. Su memoria describe una transposición parcial. En las fuentes oficiales consultadas no se ha localizado una norma definitiva posterior que complete ese proceso. Esta es una conclusión limitada a la consulta realizada, no una certificación de inexistencia. Expediente del Ministerio y memoria del proyecto.
Las obligaciones españolas vigentes siguen siendo el punto de partida. Cada proyecto debe identificar el marco aplicable en el momento de ejecución.
El 25 % español tiene otro alcance
El artículo 28.3 del Estatuto de los Trabajadores exige una justificación en el registro de las empresas de al menos 50 personas. Se activa cuando el promedio de un sexo supera al del otro en un 25 % o más. El precepto se refiere al conjunto de la masa salarial o a la media de las percepciones satisfechas. Para empresas con auditoría, el RD 902/2020 contempla media o mediana de las retribuciones totales. Estatuto, artículo 28 y RD 902/2020, artículo 6.
El umbral no permite descartar discriminación por debajo de él. Además, hay que respetar el denominador: un importe de 125 supera a 100 un 25 %, mientras que la diferencia de 100 respecto a 125 es del 20 %.
Por tanto, el 25 % español y el 5 % europeo no deben tratarse como porcentajes intercambiables.
Del diagnóstico a las medidas y su seguimiento
El trabajo debe permitir decidir qué hacer con las diferencias identificadas. La guía oficial de auditorías plantea un diagnóstico del sistema y medidas para corregir y prevenir obstáculos a la igualdad retributiva. Guía técnica de auditorías.
Una recomendación genérica como "revisar los incentivos" ofrece poca orientación. Una medida concreta podría definir qué regla se revisará, quién lo hará, en qué fecha y cómo se comprobará su aplicación.
El seguimiento debería observar tanto los resultados retributivos como el funcionamiento de las medidas. Que cambie la media global no demuestra, por sí solo, que se haya corregido el problema detectado.
Cómo acompaña Adoria Symmetry a despachos y asesorías
En Adoria Symmetry trabajamos como partner técnico en igualdad y transparencia salarial. Aportamos consultoría especializada y plataforma propia para apoyar la preparación y revisión de datos, la valoración de puestos y la elaboración de registros, auditorías y documentación de igualdad.
El alcance se acuerda para cada proyecto. El trabajo técnico se coordina con el equipo jurídico del despacho, que mantiene su función de asesoramiento. Esta colaboración permite reunir el análisis organizativo, los datos retributivos y la interpretación jurídica que necesita el cliente.
Puedes conocer nuestro modelo de colaboración con despachos y asesorías. Para ampliar el marco general, consulta también la guía de transparencia salarial de Adoria Symmetry.
De Laborium a Accountex: una conversación sobre el trabajo que viene
El debate recogido por Diario Jurídico deja una cuestión práctica sobre la mesa: cómo dotar a las empresas de información y criterios suficientes para revisar sus salarios.
Si tu despacho está preparando un registro, una auditoría o una valoración de puestos, Accountex puede ser una ocasión para concretar qué necesita el proyecto.
Los días 18 y 19 de noviembre de 2026 estaremos en Legal Tech Expo, junto a Accountex España, en IFEMA Madrid: pabellón 4, stand 4E27. Información oficial de Accountex.
Podremos hablar de la información que ya tiene tu cliente, las dificultades de comparación y el apoyo técnico que necesita tu equipo. También podrás conocer nuestras soluciones y cómo encajan en la organización del trabajo del despacho.
Trae una pregunta concreta: "¿Qué datos nos faltan para explicar una diferencia salarial entre puestos de igual valor?".
Pasa por el 4E27. Tenemos sitio para hablar de tus próximos proyectos de igualdad y transparencia salarial.


Comentarios